


Bitcoin beleihen nach dem Rücksetzer: Was dein Liquidationsrisiko wirklich bestimmt
Wer Bitcoin langfristig hält, verkauft nicht. Wenn Liquidität gebraucht wird, ist ein Bitcoin-besicherter Kredit die naheliegende Alternative: Die Coins bleiben im Besitz, es entsteht kein Verkauf – und damit in vielen Ländern auch kein steuerpflichtiger Vorgang.
Das größte Risiko dabei ist nicht der Zins. Es ist die Liquidation: Fällt der Bitcoin-Kurs zu stark, verkauft der Kreditgeber deine Sicherheiten – genau das, was du als Hodler vermeiden wolltest. Die letzten Wochen sind ein gutes Lehrstück dafür.
Was gerade passiert ist
📅 Stand: 18. November 2026
Am 2. Oktober stand Bitcoin bei gut 87.000 Dollar. Am 15. November fiel der Kurs bis auf rund 62.100 Dollar, aktuell liegt er um 64.500 Dollar. Das ist ein Rückgang von fast 30 % in sechs Wochen. Vom Allzeithoch (rund 126.000 Dollar im Oktober 2025) ist Bitcoin damit etwa die Hälfte entfernt.
Begleitet wurde der Rückgang von deutlichen Abflüssen aus den US-Spot-ETFs – allein im November über 2,5 Milliarden Dollar. An einem einzigen Tag wurden gehebelte Positionen im Wert von rund 2 Milliarden Dollar zwangsliquidiert, fast alles Long-Positionen. Glassnode verweist auf eine Zone zwischen etwa 59.500 und 62.600 Dollar, in der sich besonders viele solcher Positionen ballen.
Genau das ist der Punkt: Wer zu knapp kalkuliert, wird in solchen Phasen aus dem Markt gedrängt – egal, wie überzeugt er langfristig von Bitcoin ist.
Die wichtigste Erkenntnis: Rechne nie vom Hoch aus
Der typische Fehler beim Beleihen ist psychologisch: Nahe am Hoch fühlt sich ein großer Kredit klein an. Der Depotwert ist hoch, die Stimmung gut, der LTV (Loan-to-Value, also Kredit im Verhältnis zum Sicherheitenwert) wirkt harmlos.
Dabei gilt eine einfache, oft übersehene Wahrheit:
Deine Liquidationsgrenze hängt nur von zwei Zahlen ab: Kreditbetrag und hinterlegte Bitcoin-Menge.
Der Kurs am Tag des Kreditabschlusses spielt dafür keine Rolle.
Ein Beispiel: Du hinterlegst 1 BTC und leihst dir 20.000 Dollar. Bei einer Liquidationsschwelle von 80 % LTV wirst du liquidiert, wenn Bitcoin unter 25.000 Dollar fällt – ganz gleich, ob du den Kredit bei 87.000 oder bei 64.000 Dollar aufgenommen hast.
Der Zeitpunkt wirkt also nicht über die Mathematik, sondern über das Verhalten: Wer am Hoch beleiht und den LTV „vom aktuellen Kurs aus“ wählt, leiht sich mehr – und landet mit einer höheren Liquidationsgrenze im nächsten Abschwung.
Rechenbeispiel: Gleicher LTV, anderer Zeitpunkt
Zwei Hodler beleihen jeweils 1 BTC mit einem Anfangs-LTV von 30 % – der eine im Oktober, der andere jetzt im November. Liquidationsschwelle: 80 % LTV.
| Kredit im Oktober | Kredit im November | |
|---|---|---|
| BTC-Kurs bei Abschluss | 87.000 $ | 64.000 $ |
| Kreditbetrag (30 % LTV) | 26.100 $ | 19.200 $ |
| Liquidationsgrenze | 32.625 $ | 24.000 $ |
| LTV heute (BTC bei 64.000 $) | 40,8 % | 30 % |
| Puffer ab heute bis zur Liquidation | −49 % | −63 % |
| LTV, falls BTC auf 35.000 $ fällt | 74,6 % – kurz vor Liquidation | 54,9 % – entspannt |
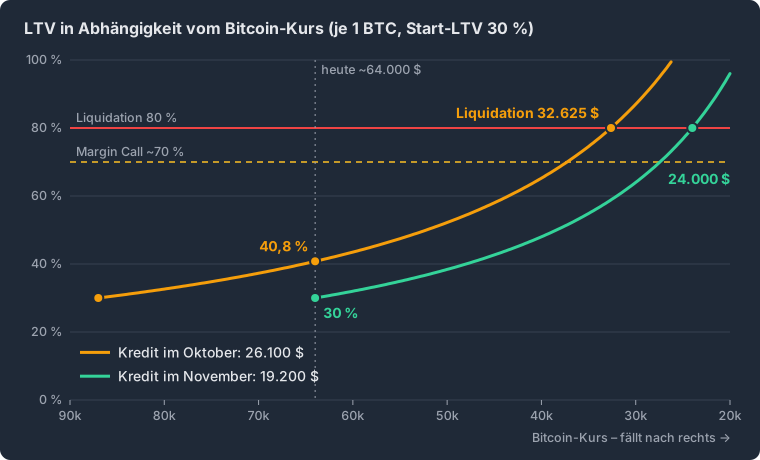
Beide haben „vorsichtig“ mit 30 % beliehen. Aber der Oktober-Kreditnehmer steht heute schon bei knapp 41 % LTV. Bei einem harten Bärenmarkt-Szenario (35.000 Dollar, rund 72 % unter dem Allzeithoch) läge er über der bei vielen Anbietern üblichen Margin-Call-Schwelle von rund 70 % und müsste nachschießen oder zittern. Der November-Kreditnehmer hätte noch reichlich Luft.
Fairerweise: Der Oktober-Kreditnehmer hat auch gut ein Drittel mehr Geld bekommen. Wer einen festen Betrag braucht – etwa 20.000 Dollar –, hat zu beiden Zeitpunkten dieselbe Liquidationsgrenze. Riskant wird es erst, wenn der Kreditbetrag mit dem Kurs mitwächst.
👉 Probier es selbst aus: Mit unserem Bitcoin-Kreditrechner siehst du sofort, wo deine Liquidationsgrenze liegt und wie viel Puffer du hast.
Welcher LTV übersteht welchen Absturz?
Die großen Bärenmärkte der Vergangenheit, jeweils vom Hoch zum Tief (Details in unserer Bitcoin-Historie):
- 2013–2015: rund −85 %
- 2017–2018: rund −84 %
- 2021–2022: rund −77 %
Wichtig: Diese Rückgänge zählen ab dem Allzeithoch. Bitcoin ist von seinem Hoch bei rund 126.000 Dollar schon etwa die Hälfte gefallen. Ein Absturz wie 2022 würde in diesem Zyklus also bei etwa 29.000 Dollar enden, einer wie 2015 oder 2018 bei etwa 19.000–20.000 Dollar.
Bei 80 % Liquidationsschwelle und einem Start bei 64.000 Dollar ergibt das:
| Anfangs-LTV | Liquidation bei BTC-Kurs | Verkraftbarer Rückgang ab heute | Übersteht eine Wiederholung von … |
|---|---|---|---|
| 20 % | 16.000 $ | −75 % | 2015, 2018 und 2022 |
| 25 % | 20.000 $ | −69 % | 2022, 2018 nur knapp |
| 30 % | 24.000 $ | −63 % | 2022 |
| 40 % | 32.000 $ | −50 % | keinem |
| 50 % | 40.000 $ | −38 % | keinem |
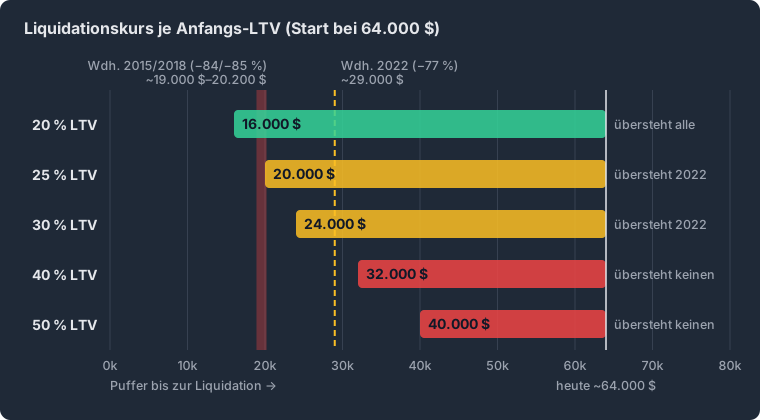
Ob sich das in diesem Zyklus wiederholt, weiß niemand – institutionelle Nachfrage über ETFs könnte die Ausschläge dämpfen. Aber ein Kredit, für den du nicht verkaufen willst, sollte so ein Szenario überleben. Für die meisten Hodler heißt das: Anfangs-LTV von 20–30 %, nicht mehr – und je näher an 30 %, desto wichtiger ist ein Puffer zum Nachschießen.
Und: Laufen die Zinsen auf den Kredit auf, steigt dein LTV auch ohne Kursbewegung. Bei 10 % Zinsen p. a. wird aus 30 % LTV nach einem Jahr rund 33 %.
📈 Und die Charttechnik?
Charttechnik ist kein Orakel, liefert aber Marken fürs Risikomanagement. Nur: Unterstützungen werden in Panikphasen regelmäßig unterschritten – oft genau dort, wo sich Liquidationen ballen. Lege deine Liquidationsgrenze deshalb nie knapp unter ein markantes Tief, sondern deutlich darunter.
Die Strategie: So beleihst du wie ein Hodler
- Beleihe nach Rücksetzern, nicht nach Rallyes. Nicht wegen der Mathematik, sondern weil du dann automatisch konservativer kalkulierst.
- LTV am Worst Case ausrichten. Frage nicht „Wie viel kann ich mir leihen?“, sondern „Bei welchem Kurs werde ich liquidiert – und überlebe ich einen Bärenmarkt wie 2018?“
- In Tranchen statt auf einmal. Brauchst du 30.000 Dollar über ein Jahr, nimm sie in Teilen. Fällt der Kurs weiter, ist dein Risiko geringer.
- Puffer bereithalten. Halte freie Bitcoin oder Cash bereit, um bei einem Margin Call nachschießen zu können – ohne zu verkaufen.
- Alarme setzen und einen Plan B haben. Preisalarme deutlich über Margin-Call- und Liquidationsgrenze, damit du handeln kannst, bevor es der Kreditgeber tut. Wie ein kontrollierter Teilverkauf vor der Liquidation aussehen kann, zeigt die Hybrid-Strategie.
- Gegenparteirisiko ernst nehmen. Die Pleiten von Celsius und BlockFi 2022 haben gezeigt: Nicht nur der Kurs ist ein Risiko, sondern auch der Verwahrer deiner Sicherheiten. Achte auf transparente Verwahrung (z. B. Multisig-Modelle, Nachweis der Sicherheiten) und darauf, ob deine Coins weiterverliehen werden. Unser Plattform-Vergleich ist genau danach gegliedert.
Steuer-Hinweis (Deutschland)
Ein Bitcoin-Kredit ist kein Verkauf und löst daher grundsätzlich keine Steuer aus. Eine Liquidation aber ist ein Verkauf. Werden Coins liquidiert, die du weniger als ein Jahr hältst, kann ein steuerpflichtiges privates Veräußerungsgeschäft entstehen. Ein Grund mehr, die Liquidation um jeden Preis zu vermeiden. Im Zweifel: Steuerberater fragen.
Fazit
Der jüngste Rückgang von fast 30 % in wenigen Wochen ist für Hodler kein Grund zur Panik – aber eine Erinnerung, wie schnell es gehen kann.
Nüchtern betrachtet ist ein Zeitpunkt nach einem kräftigen Rücksetzer kein schlechter Moment, um über einen Bitcoin-Kredit nachzudenken – vorausgesetzt, der LTV ist so gewählt, dass auch ein harter Bärenmarkt keine Liquidation auslöst. Wer konservativ beleiht, in Tranchen vorgeht und einen Puffer hält, nutzt die Stärke von Bitcoin, ohne seine Coins aufs Spiel zu setzen.
Wo liegt deine Liquidationsgrenze?
Spiel deine eigenen Zahlen durch: Kreditbetrag, LTV, Zinsen und Kursszenarien.
Zum Bitcoin-KreditrechnerDieser Artikel dient ausschließlich der Information und stellt keine Anlage-, Finanz- oder Steuerberatung dar. Bitcoin ist volatil; besicherte Kredite können zum Verlust der hinterlegten Sicherheiten führen. Die Rechenbeispiele basieren auf vereinfachten Annahmen (Liquidationsschwelle 80 % LTV, Margin Call rund 70 %); die konkreten Bedingungen unterscheiden sich je nach Anbieter. Kursdaten: Stand 18. November 2026.